福盈策略 电动车将被淘汰?替代品已经在多地投放,它凭啥本事能“上位”?
"电动车要被淘汰了"——这话最近隔三差五就在短视频里冒出来。配的画面往往是同一种:街边一辆造型轻巧的两轮车,骑手停下来,拧开车筐底下一个小罐子,五秒钟换好,扬长而去。评论区里一片惊呼,仿佛家里那辆雅迪、爱玛明天就要进废品站。
事情真有这么戏剧吗?先把结论摆在前面:不会。但确实有一种新东西在悄悄爬上跑道,它的名字叫氢能自行车。
要看清这件事,得先承认电动两轮车此刻有多强势。全国电动自行车社会保有量已经站上3.5亿—4亿辆量级,按部分最新口径,截至2025年底已突破4亿辆。这个体量不是一两款新技术能一夜推翻的,是几十年积累出来的,背后是无数次"短途几公里、地铁挤不上、打车不划算"的现实折算。任何想"上位"的对手,都得先回答一个问题:你比它强在哪里,强多少。
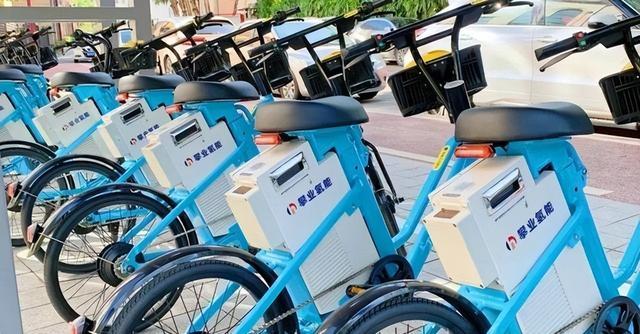
氢能自行车的回答听上去挺漂亮。氢能自行车的优势不在于全面碾压锂电续航,而在于特定车型可以做到几十公里续航、几秒钟换氢,补能节奏更接近“换瓶”,这对共享运营很有吸引力。
它的安全卖点主要来自低压固态储氢和数字化运维,理论上能避开部分锂电池热失控风险。但这不等于没有安全和运维门槛,换氢、检测、调度、维护一环掉链子,用户体验照样会翻车。它更可能先在共享、景区、园区、短途接驳这些场景里形成局部替代,而不是直接替代家庭自用电动车。
这几条恰好戳在锂电池电动车最难翻的几张牌上——电梯里冒烟、楼道里飞线、深夜里炸响,这两年没少上社会新闻。
但漂亮的产品参数和能不能"上位",是两码事。
把这条赛道趟出来的人,是江苏常州永安行的孙继胜。提起永安行,年纪大点的人会想起街边那一排排有桩公共自行车,扫卡借、定点还。摩拜、ofo、哈啰打成一片红海之后,有桩单车几乎被时代按在地上摩擦。
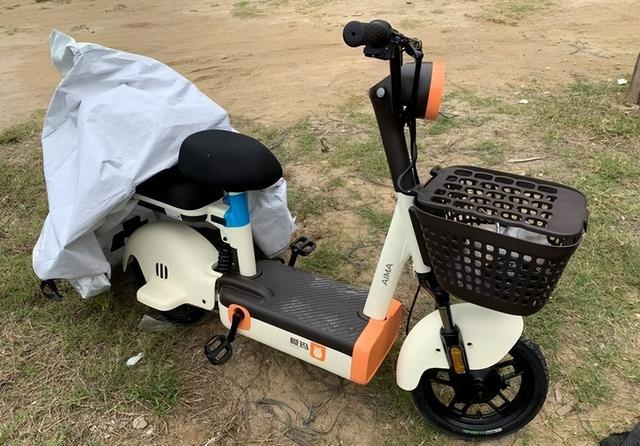
孙继胜没有跟着卷无桩共享,而是把研发火力转向了一个冷门方向。2019年,该公司自行研发的共享型氢燃料自行车面世。这是国内最早一批把"氢"和"自行车"两个词凑到一起的尝试。
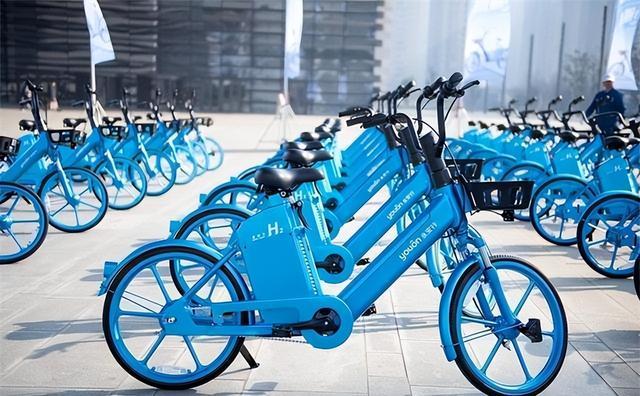
接下来几年的动作很密。2021年12月,永安行在江苏常州正式投运"氢能自行车系统"和1000辆氢能车。这款自行车氢能续航约70公里,最高时速23公里/小时,人工换氢5秒完成。共享模式先跑通,是聪明的打法——B端先消化技术风险,C端再慢慢渗透。
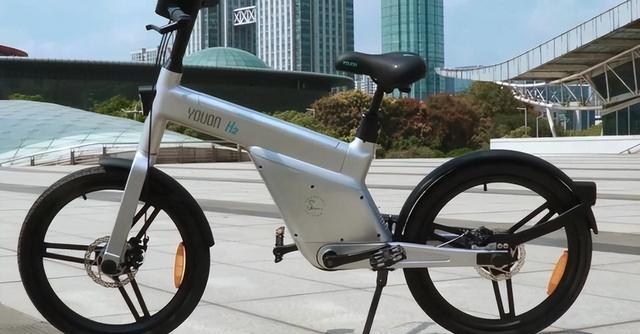
九个月后,他们做了一件更激进的事,把氢能自行车直接搬上货架卖给个人。2022年9月28日,永安行氢能自行车宣布上市。该车瞄准民用消费市场,采用低压储氢换氢技术。是中国第一款面向消费者的大规模量产氢能自行车。定价12800元。这个数字一公布,市场一片沉默——这价钱在电动车圈里能买四五辆顶配。
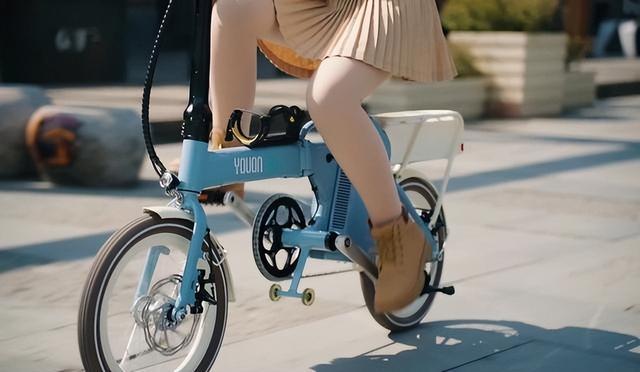
孙继胜显然听到了那片沉默。半年后他端出了便宜版。全球首辆折叠式氢能自行车(Y600)样车在常州永安行智能制造中心正式下线,该款折叠式氢能自行车将陆续上线各电商平台,并于不久后正式量产发布。目前,该款氢能自行车市场零售价为4999元。四千多比一万二亲民,但和市面上主流电动车两三千的均价比,仍然差了一截。
C端市场给出的反馈是冷酷的。从媒体当时观察到的电商页面看,永安行京东旗舰店一款氢能自行车售价6599元,页面显示售出19辆,后来商品下架。这个数字不能等同于公司全部销量,但足以说明C端试水并不顺利。十九辆。这个数字几乎宣告了氢能两轮车面向个人消费者的第一次试水失败。
这里就要插一句个人判断了:氢能自行车短期内根本不可能在C端"替代"电动车。原因很简单——普通人买两轮车,第一考虑是便宜耐用、第二考虑是充电方便、第三才轮到环保。氢能车在前两条上都吃亏,环保这一条又恰好是消费决策权重最低的那一条。把它强行塞进个人消费场景,是错配。
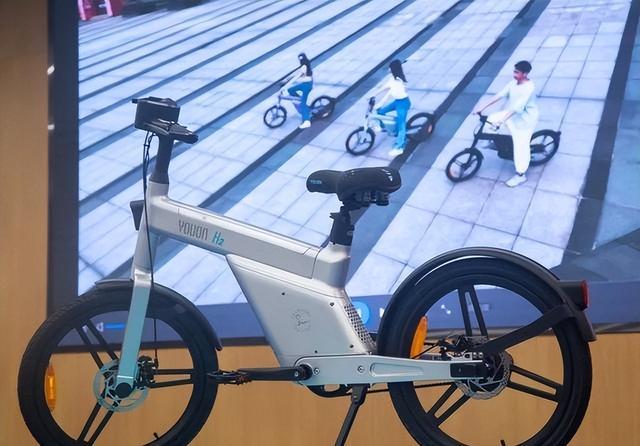
真正合适的舞台,是共享和景区。永安行共享氢能自行车系统已经在江苏昆山、江苏张家港、江苏常州、广东肇庆、浙江乐清、云南丽江等城市和南京中山陵景区等地运营。
在丽江古城、在中山陵步道,游客花几块钱体验一把"喝氢吐水"的新鲜感,比让他花五千块自己买回家要现实得多。
烧钱的代价开始反噬这家公司。永安行发布预亏公告,称2025年上半年,永安行曾预告净亏损6200万至8000万元,同比扩大约694.63%至925.33%。到全年年报出来,问题更清楚:2025年公司营收约4.12亿元,同比下降10.1%,归母净利润亏损2.28亿元。氢能业务有收入,但还不足以扛起整家公司。主业失血、新业务尚未造血,孙继胜手里的牌越打越薄。
最终,他把方向盘交了出去。3月17日,永安行披露定增公告,拟向上海哈茂发行不超过7181.94万股股份,募资不超过8.40亿元。接盘者是哈啰的杨磊——当年共享单车大战里最后站着的那个人。
22025年3月17日,永安行披露定增公告,拟向上海哈茂发行不超过7181.94万股,募资不超过8.40亿元。哈啰系由此入主,永安行控制权发生变化。
这不是简单买几股,而是一整套“股份转让+表决权放弃+定增认购”的控制权安排。交易完成后,上海哈茂成为永安行控股股东,杨磊成为实际控制人。
这段恩怨颇有戏剧性。2017年,永安行投资的江苏永安行低碳科技有限公司与哈啰单车运营公司钧正科技进行合并,这在当时被视作"共享单车首例并购案"。八年前合作过的两家,绕了一大圈,强势的一方把弱势的一方收编。共享出行这条河里,水流的方向终究是市场说了算。
孙继胜没有躺平。在公共自行车业务增量不足的情况下,公司通过推广共享氢能自行车,积极开拓共享出行市场,同时带动燃料电池、制充氢一体机、高低压储氢装置的销售,随着规模的扩大,氢能产业链的市场竞争力也将不断提升。把希望挂在氢能这条赛道上,是他剩下不多的选择。
政策端这两年的动作给了他底气。2025年1月,工信部揭榜挂帅提出到2026年实现10万辆级氢燃料电池两轮车的应用规模、续航100km的氢两轮车用储氢与燃料电池系统成本低于5000元/套、燃料电池系统寿命≥3000h。"揭榜挂帅"这个词分量很重,意味着国家级的资源倾斜和考核压力。
地方上也排着队加码。2025年1月,佛山市南海区明确到2026年/2028年/2030年末,累计投放氢能两轮车将达到2万辆/3万辆/4万辆及以上。
北京、广西等地的支持政策接连出台,沿海制造业大市格外积极——一边是消化本地氢能产业链产能,一边是给"双碳"任务找抓手,一举两得。
理想很丰满,规模仍骨感。共享电动车市场投放量约700万辆,2023-2024年氢能渗透率仅0.1%。行业发展短期依赖政策推动,预计2026年氢能两轮车投放量达到10万辆,渗透率1.4%,实现0-1增长。从千分之一到百分之一点四,听着是十几倍跳,落到大盘里仍是零头里的零头。
行业自己也不再回避这个问题。2025年12月,上海市科委相关工作动态把氢能两轮车放进“新质生产力”和能源安全的大框架里讨论,同时也承认企业普遍面临盈利挑战。
把氢能写进"新质生产力"的框架里,是给这条赛道发了一张长期通行证。但同一场会上,组织方也直白承认:氢能技术发展前景广阔,但现阶段氢能两轮车企业普遍面临盈利挑战。
把这些信息揉一揉,能看出几条线索。第一,氢能自行车不是噱头,技术路径走得通,安全性优势是真实的。第二,它在可预见的两三年内只会在共享、景区、特定园区配送这种B端场景里扩张,不会对个人消费市场上的电动车构成正面冲击。第三,谁愿意持续投入并熬过那段"卖一辆亏一辆"的产业培育期,谁才能等到成本曲线真正下来的那一天。
回到一开始那个问题:"电动车要被淘汰"这种话,听听就好。两轮车这盘棋,体量太大、需求太分层,不会被任何一种新技术一夜推翻。
但当楼道里又一次冒出黑烟、当小区禁充电池的告示又贴出来一张,人们对替代方案的耐心会一点点累积。氢能自行车要等的,恰恰就是这种缓慢的、不可逆的耐心。
它能不能"上位",技术上已经及格,剩下的全是商业题——成本能不能压到三千以内、加氢点能不能像快递柜一样普及、共享场景的单车日均周转能不能撑起回本周期。
这几道题答好了,它会从城市的某个角落,慢慢长进主流视野。答不好,它仍然会留在新闻里被反复提起,但停在历史那条"差一口气"的长名单上。
至于此刻,正在通勤路上骑着电动车的人,安心赶路就行。至少在未来相当长一段时间里,普通家庭自用场景里,电动两轮车仍然是最便宜、最成熟、最方便的选择。
氢能自行车要想真正上桌,先得把成本、换氢网络、运维效率和安全标准这几道题答出来。它不是来一夜淘汰电动车的,更像是在共享出行和特殊场景里慢慢找位置。
瑞和网提示:文章来自网络,不代表本站观点。

